8月30日消息,近期各大券商陆续公布中期财报,一直在在行业研究、分析师评选霸屏的长江证券业绩成色几何?金石随笔分析发现,长江证券业绩增速靓丽,但是背后更多是看天吃饭,经纪业务是主要收入来源,卖出财务投资的股份收益贡献了22.86亿,增厚了公司利润垫。但其最为擅长的分仓佣金业务下滑严重,投行业务则极度萎缩。
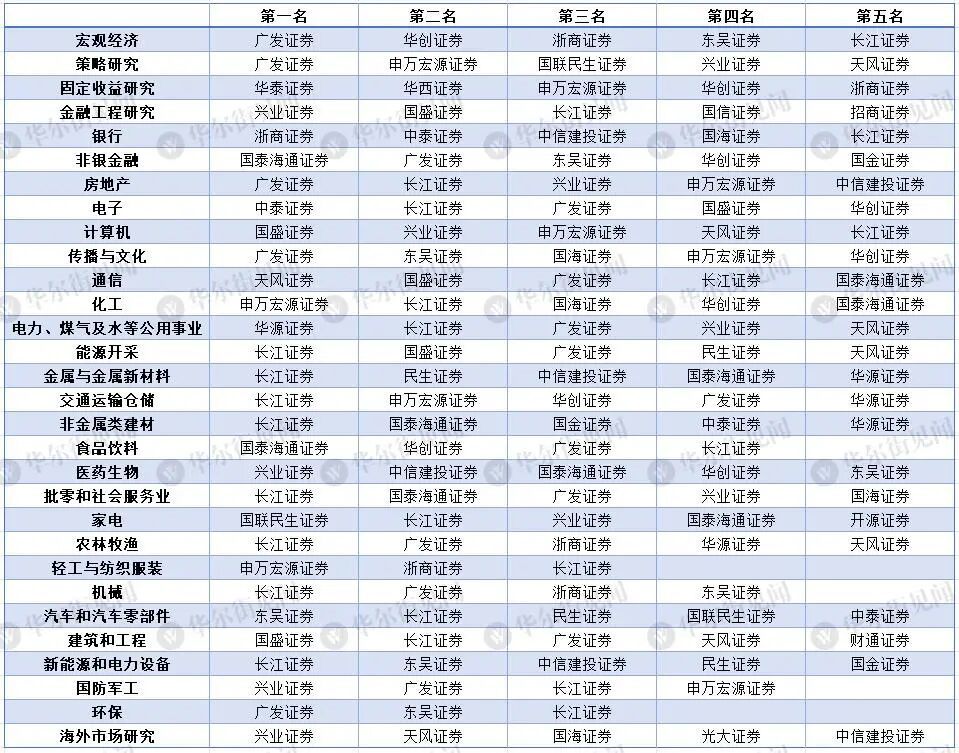
比如2025年新财富旗下证券时报最佳分析师,长江证券拿到8个第一,上榜18次,在业内遥遥领先:能源开采,金属和金属新材料,交通运输仓储,非金属类建材,批零和社会服务业,农林牧渔,机械,新能源和电力设备等行业在列。
2026年8月26日,长江证券公布中期财报,公司上半年实现营业总收入74.26亿元,同比增长58.6%;归属于上市公司股东的净利润31.92亿元,同比大幅增长83.8%;经营活动产生的现金流量净额更是激增218%。
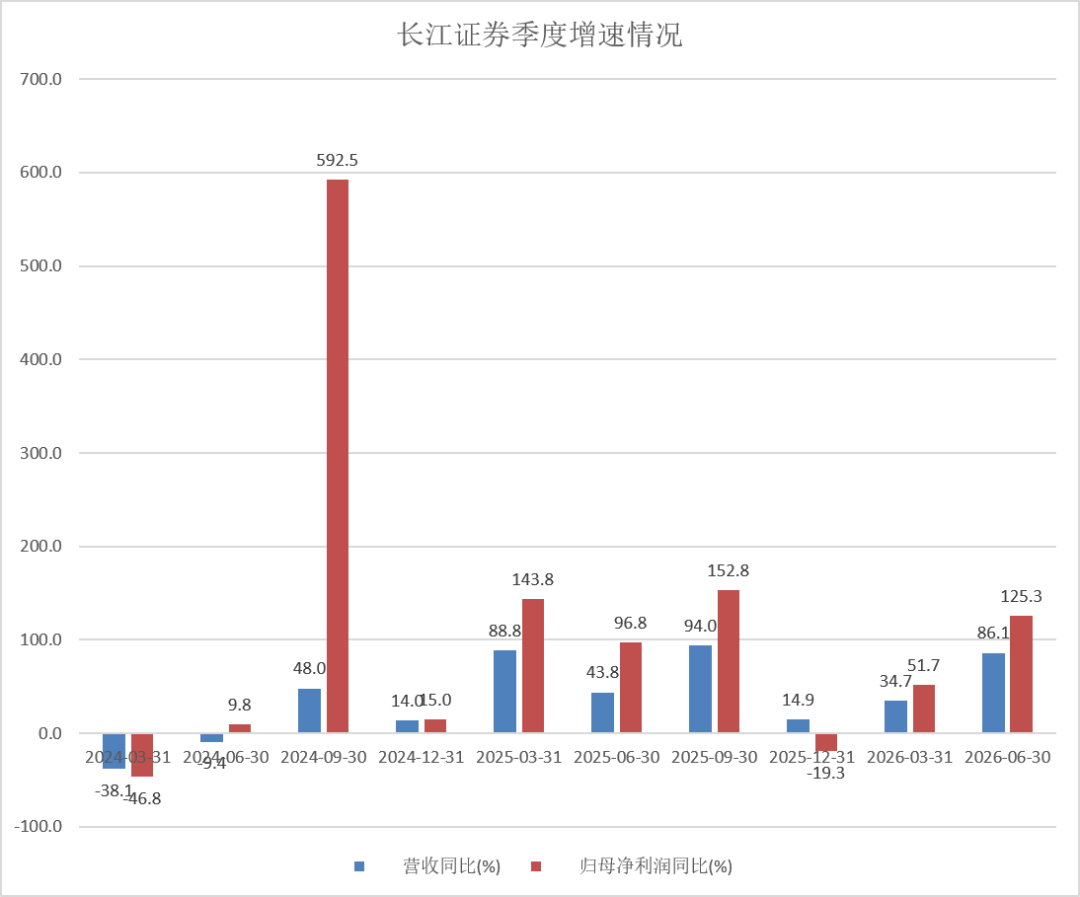
金石随笔统计wind数据显示,长江证券业绩一直波动很大,既有季度利润暴增近6倍的情况,也有利润单季腰斩的情况;不过,每次业绩爆发基本都和牛市有关,比如24年三季度、25年以及26年二季度。2026年Q2,公司营收增长86.1%,公司净利润增长125.3%。果然,券商都是看天吃饭。
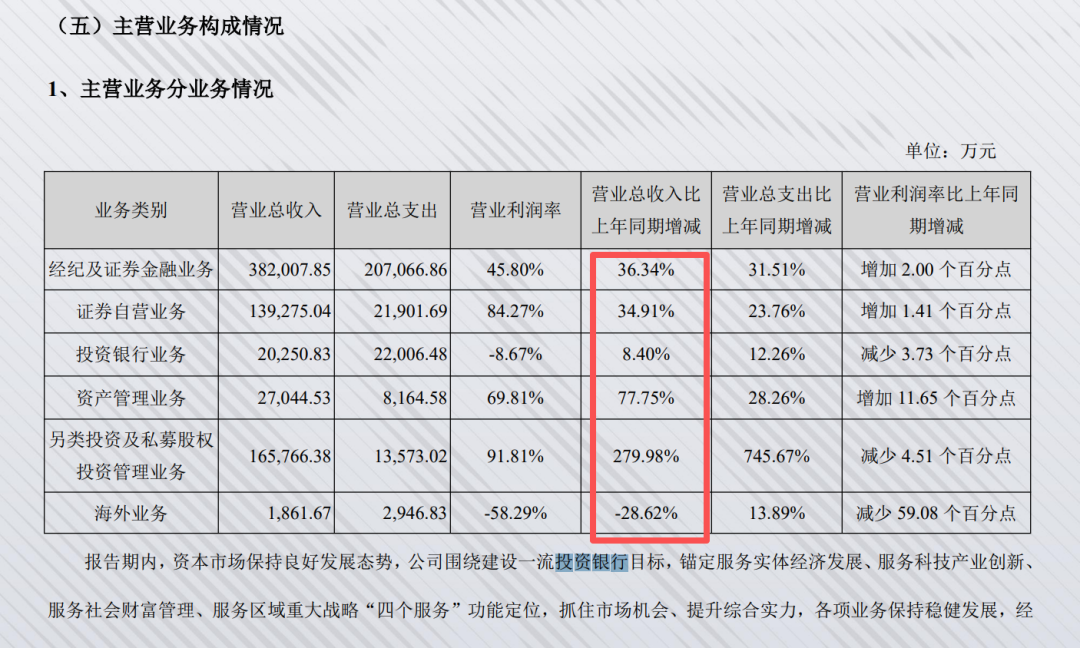
具体细分业务来看,长江证券最强业务则来自私募股权投资,营收16.57亿,同比增长2.8倍;资管业务2.7亿,同比大增77.75%,不过营收占比很小;证券自营业务实现13.93亿的营收,同比增长35%;公司经纪类业务收入38亿,同比大幅增长36%,是公司最重要的收入来源。
以公司营收构成进行拆分。1)利息净收入增长9.58%至11.85亿,主要系牛市大行情,公司融资融券规模增长带动利息收入相应增长。
2)手续费及佣金净收入大增47.78%至29.77亿,同比增加了近10个亿。靠天吃饭的经纪业务正是最大增量,经纪业务手续费净收入24.33亿元,占比高达81.73%,同比增加8.29亿元,增幅51.71%,主要系牛市行情带来的交易量大幅增长。
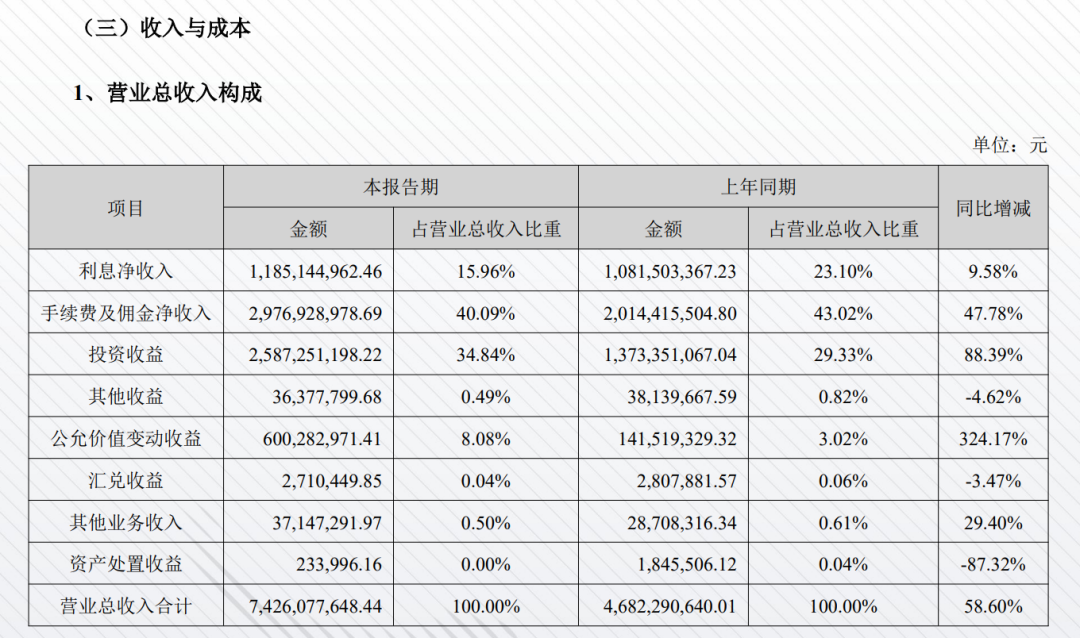
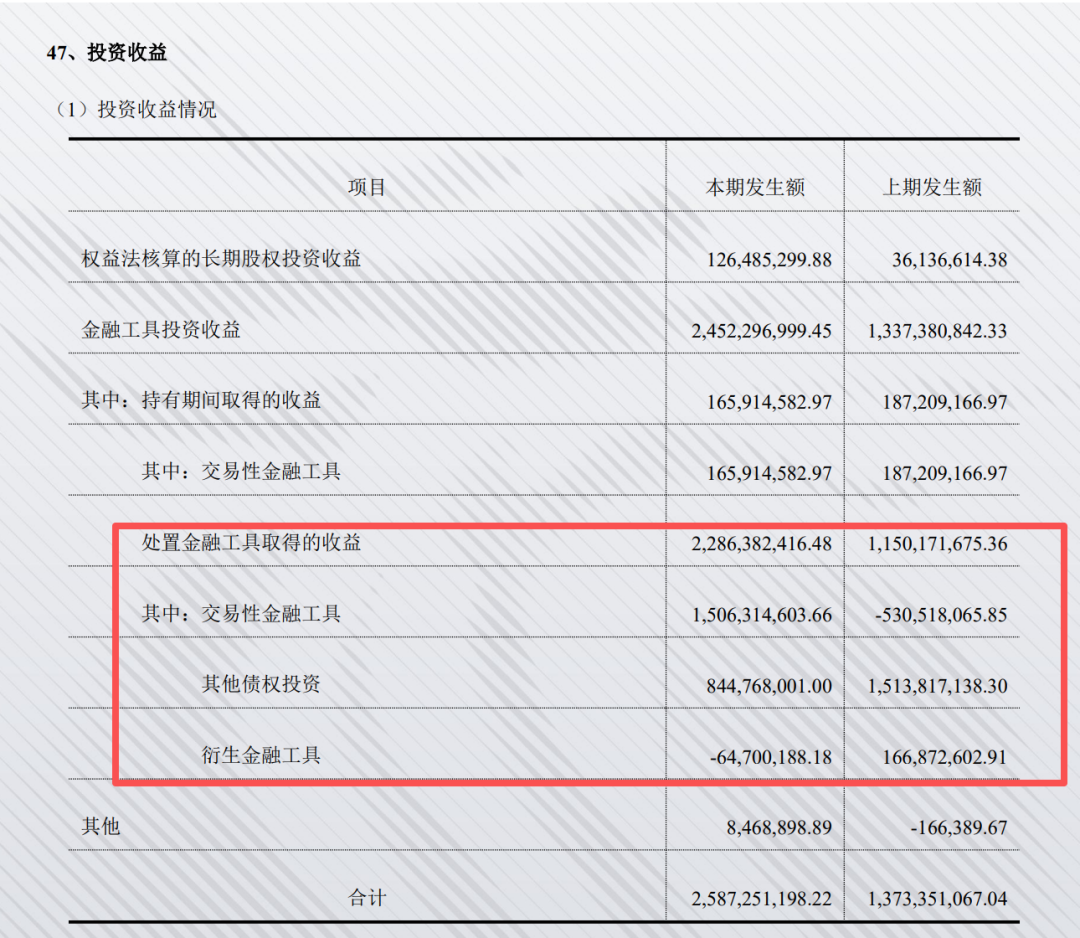
投资收益暴增88%至25.87亿,其中大部分来自处置金融资产取得的收益(22.86亿),其实就是把投资持股卖出了。如果股市不涨,投资收益不爆发,计将投资收益计算在内,公司中期营收增长只有16.6%,中期利润甚至负增长。
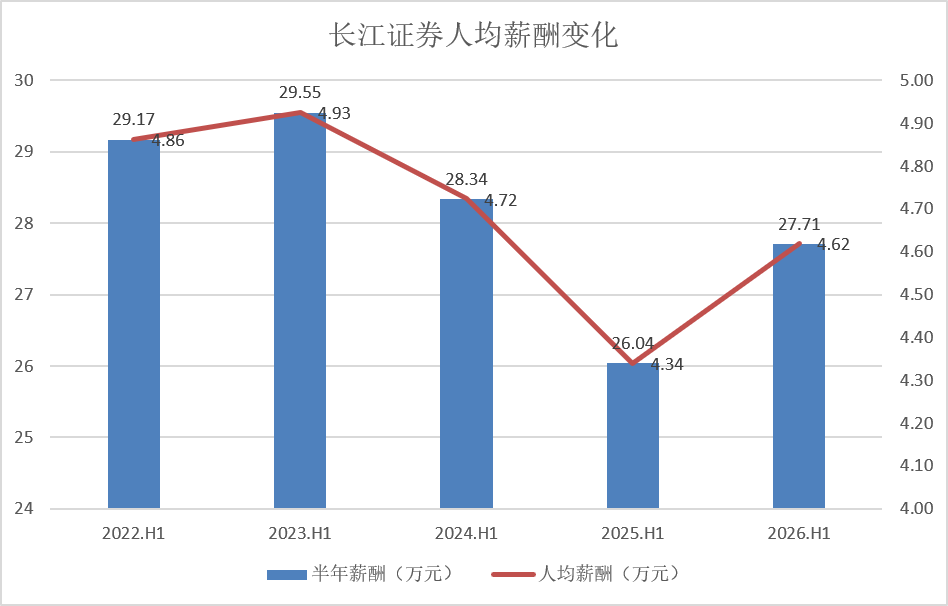
利润增长这么多,员工福利应该稳步提升吧?金石杂谈统计发现wind数据发现,长江证券半年薪酬确实增长不少,从25年中期的26万增至目前的大约27.7万,一年增长了大约2万(鉴于26年中期员工人数减少,仅母公司减少342人,人均薪酬只会更高,本文wind统计的数据仍然按25年底人数统计)
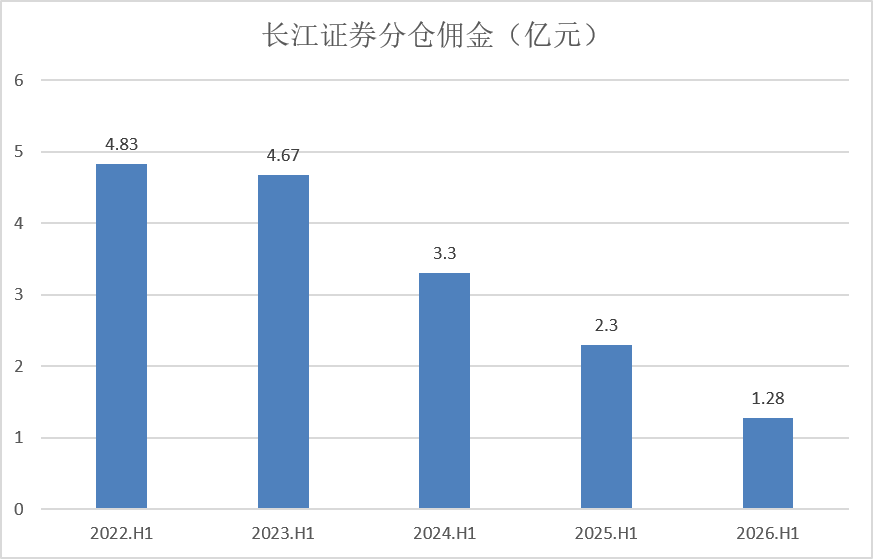
公司名声在外的行研来说,长江证券分仓佣金持续下滑,同样难抵基金分仓新规和派点下滑的大势,虽然长江证券分仓佣金长期霸榜top5,但是分仓佣金已经从23年上半年的4.67亿下滑超70%至1.28亿,26年Q2同比下滑44.25%。
近期,长江证券也被爆出不少分析师出走,wind数据显示,长江证券目前有150名分析师,今年离职人数大约14人,在业内属于离职不多的券商之一。
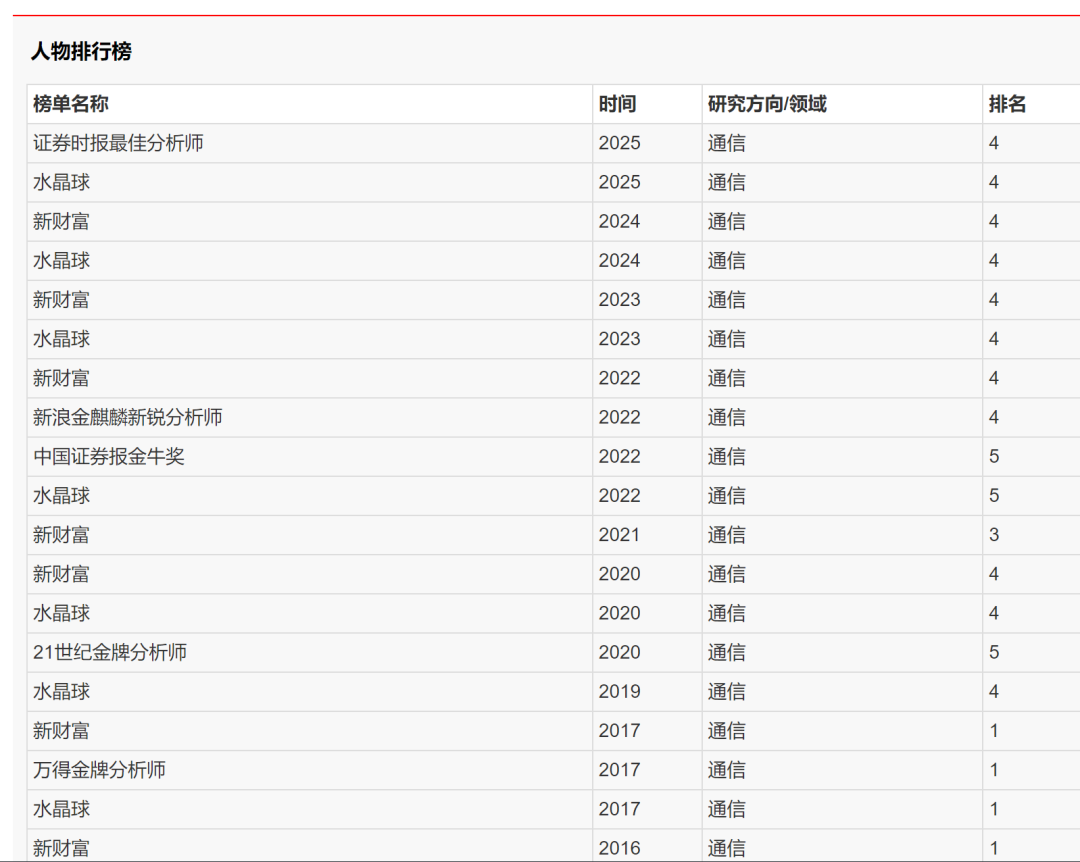
不过,在今年7月,长江证券通信行业负责人于海宁消失在协会信息中,他是新财富常客,2013年至17年连续5届新财富通信行业第一名;2020年至2025年连续6年上榜新财富通信行业最佳分析师。
长江证券宏观首席于博同样在7月消失在协会名单中,他同样霸榜新财富,在16年、17年、20年、21年、25年,五次上榜新财富或证券时报最佳分析师,2016年更是拿到了第一名。
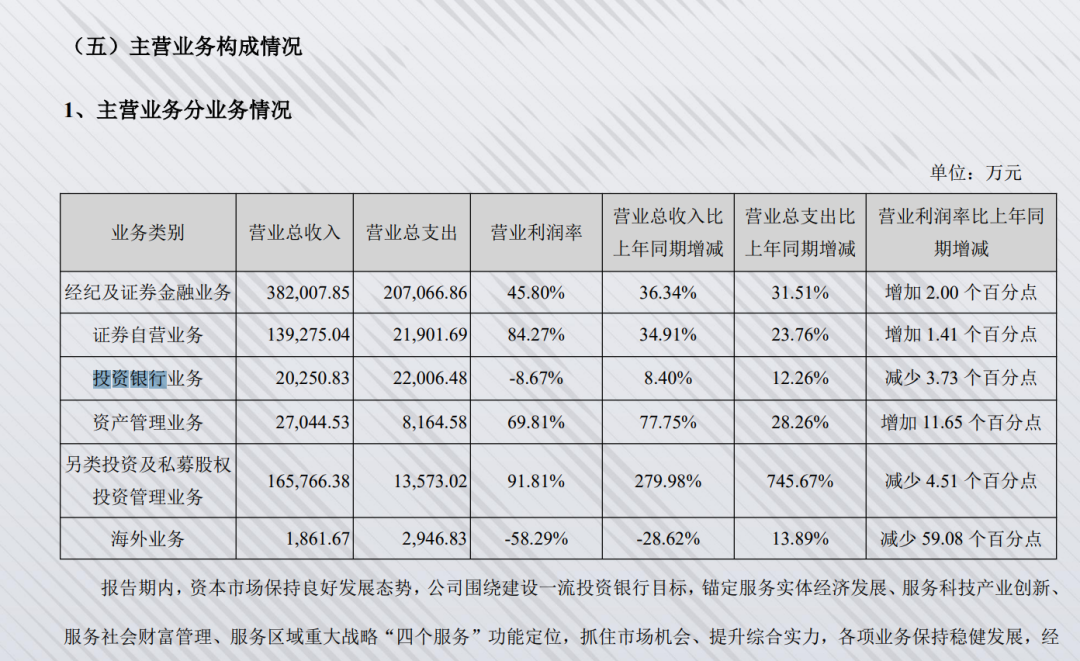
投行业务来看,长江证券投行业务收入2亿,但成本支出高达2.2亿,营业利润负增长,为-8.67%。在2026年中期,公司IPO仅仅保荐(且是主承销商)一单。
具体来看,长江保荐完成股票承销项目4单,其中IPO2单(主承销1单、分销1单)、行业并列第12,再融资2单、行业并列第13。同步完成新三板挂牌3单,行业并列第15,实施新三板增发3次。
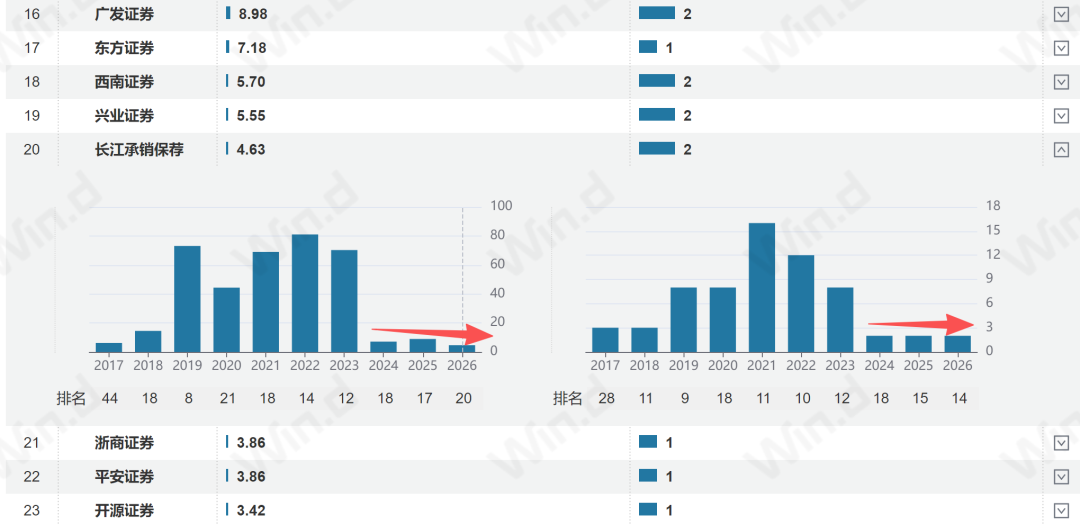
根据wind数据,长江证券股权承销规模只有10.63亿,行业排名28名,处于腰部位置;而IPO承销规模只有2单,募资规模只有4.63亿,在牛市阶段依然远远低于23年70亿规模的水平,连续三年没有任何突破。
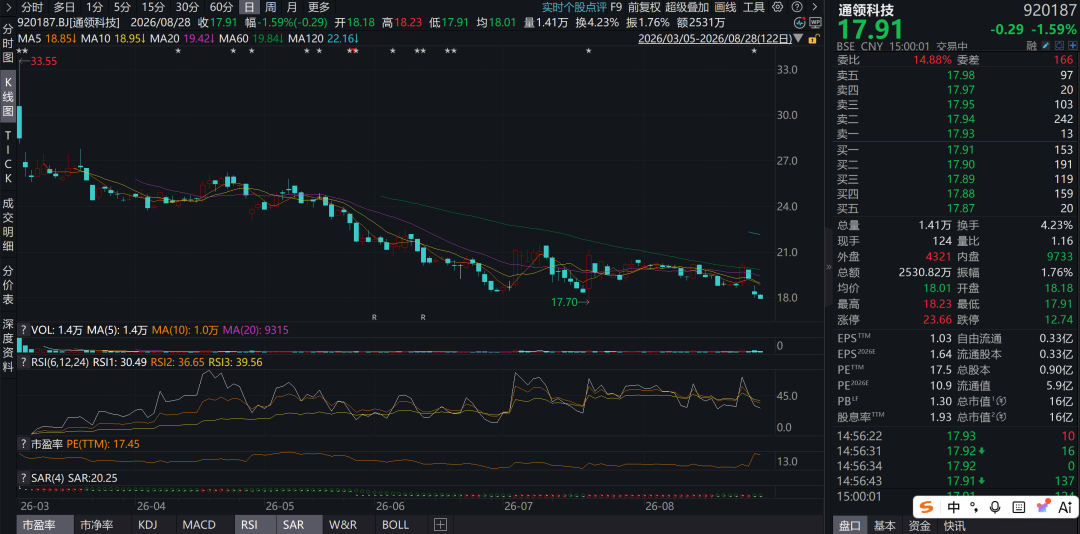
据金石随笔统计发现,长江证券担任保荐人兼主承销商的项目是北交所的通领科技,盘子不足30亿,上市首日即历史最高点,上市以来自高点腰斩,套人行情明显。此外,公司发行价29.62元,不仅跌破发行价,而且距发行价大跌近40%。
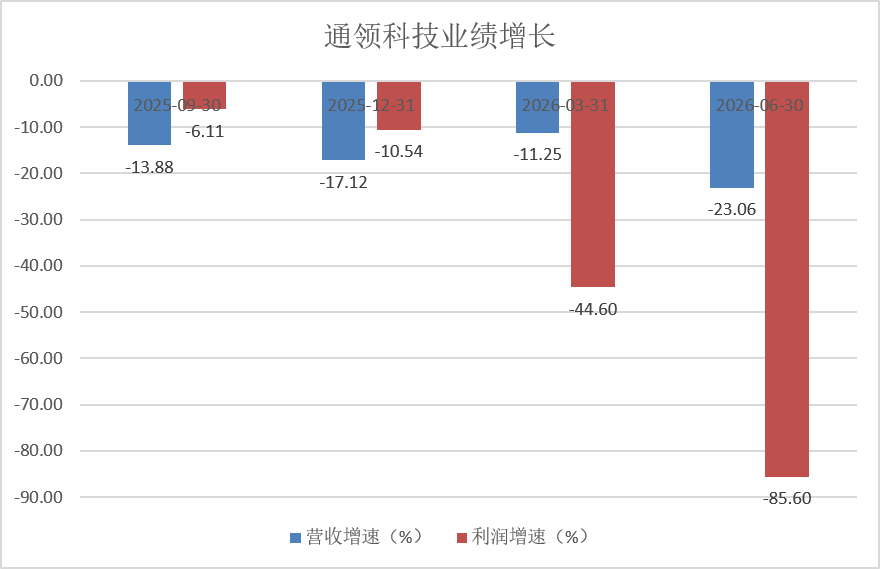
通领科技是一家汽车零部件公司,上市之前的2025年,业绩就初现颓势,营收负增长,利润增速大幅放缓。就最近4个季度数据来看,25年季度跌幅还控制在20%以内,到了26年则彻底原形毕露,26年Q1利润近乎腰斩,26年Q2利润直接爆雷跌85%。
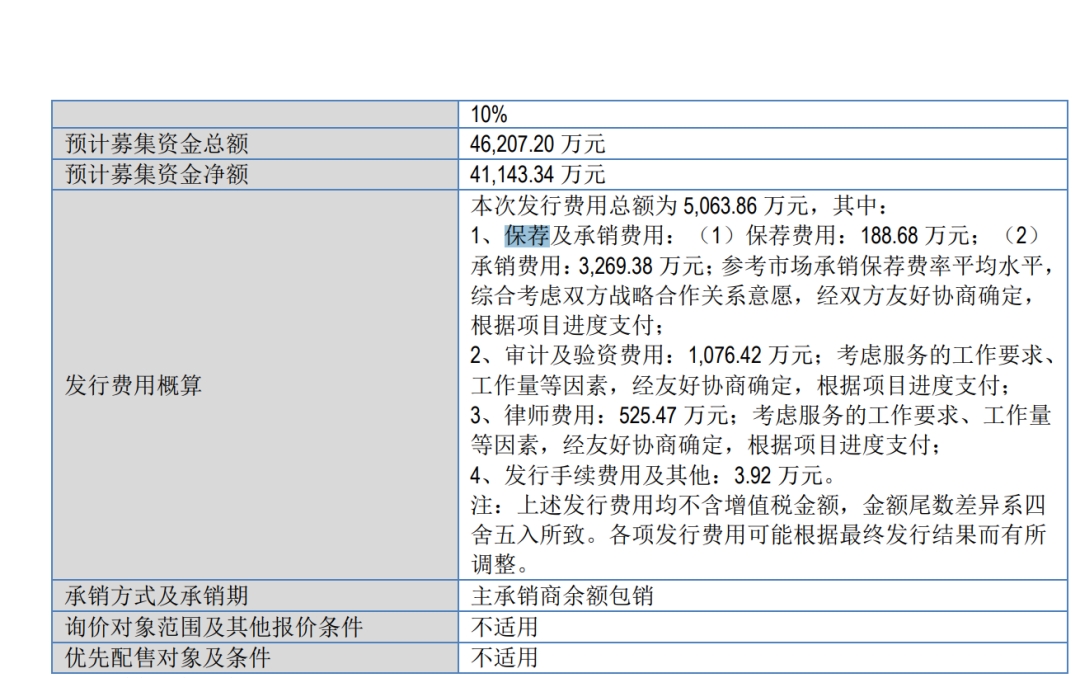
通领科技发行,首发募资4.62亿,长江证券赚取186.86万保荐费,赚取3269万承销费,这笔项目合计赚3456万。
七星配资平台提示:文章来自网络,不代表本站观点。